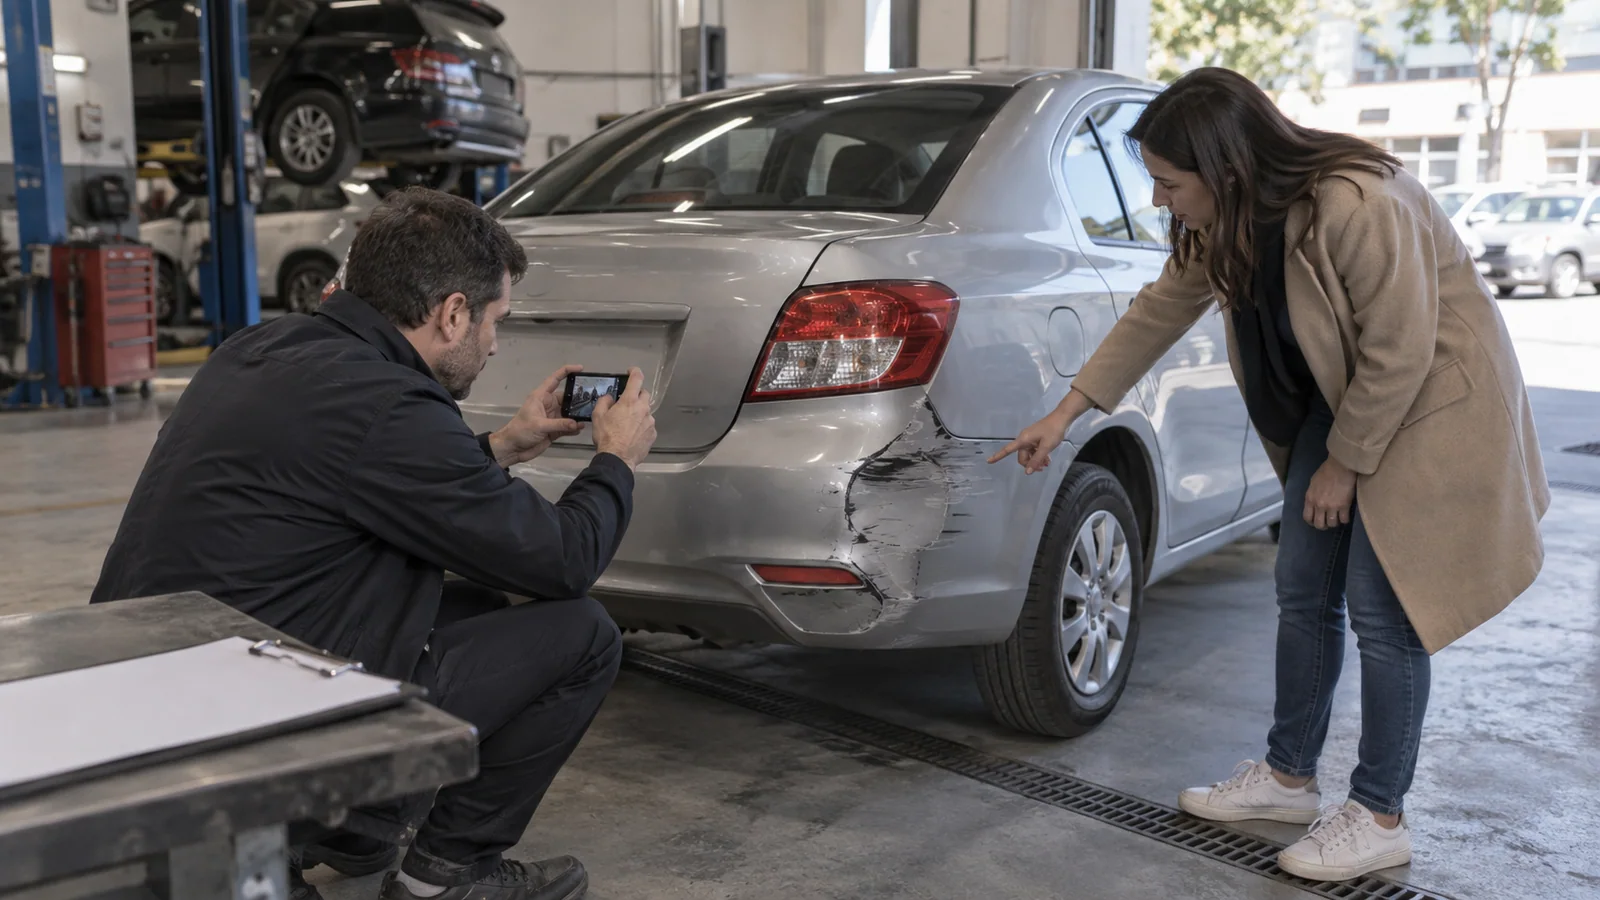
Si te chocó otra persona, el reclamo ante su aseguradora lo presentás vos como tercero damnificado. La SSN aclara que no corresponde que lo haga tu propia aseguradora en tu nombre. Tu cobertura puede ofrecer otra prestación, pero eso se analiza por separado con tu póliza.
Registrá el hecho y los datos
Priorizá la seguridad y la atención de lesiones. Después, reuní los datos que exige el artículo 65 de la Ley 24.449: quienes participan deben detenerse y suministrar información de licencia y seguro a la otra parte y a la autoridad interviniente.
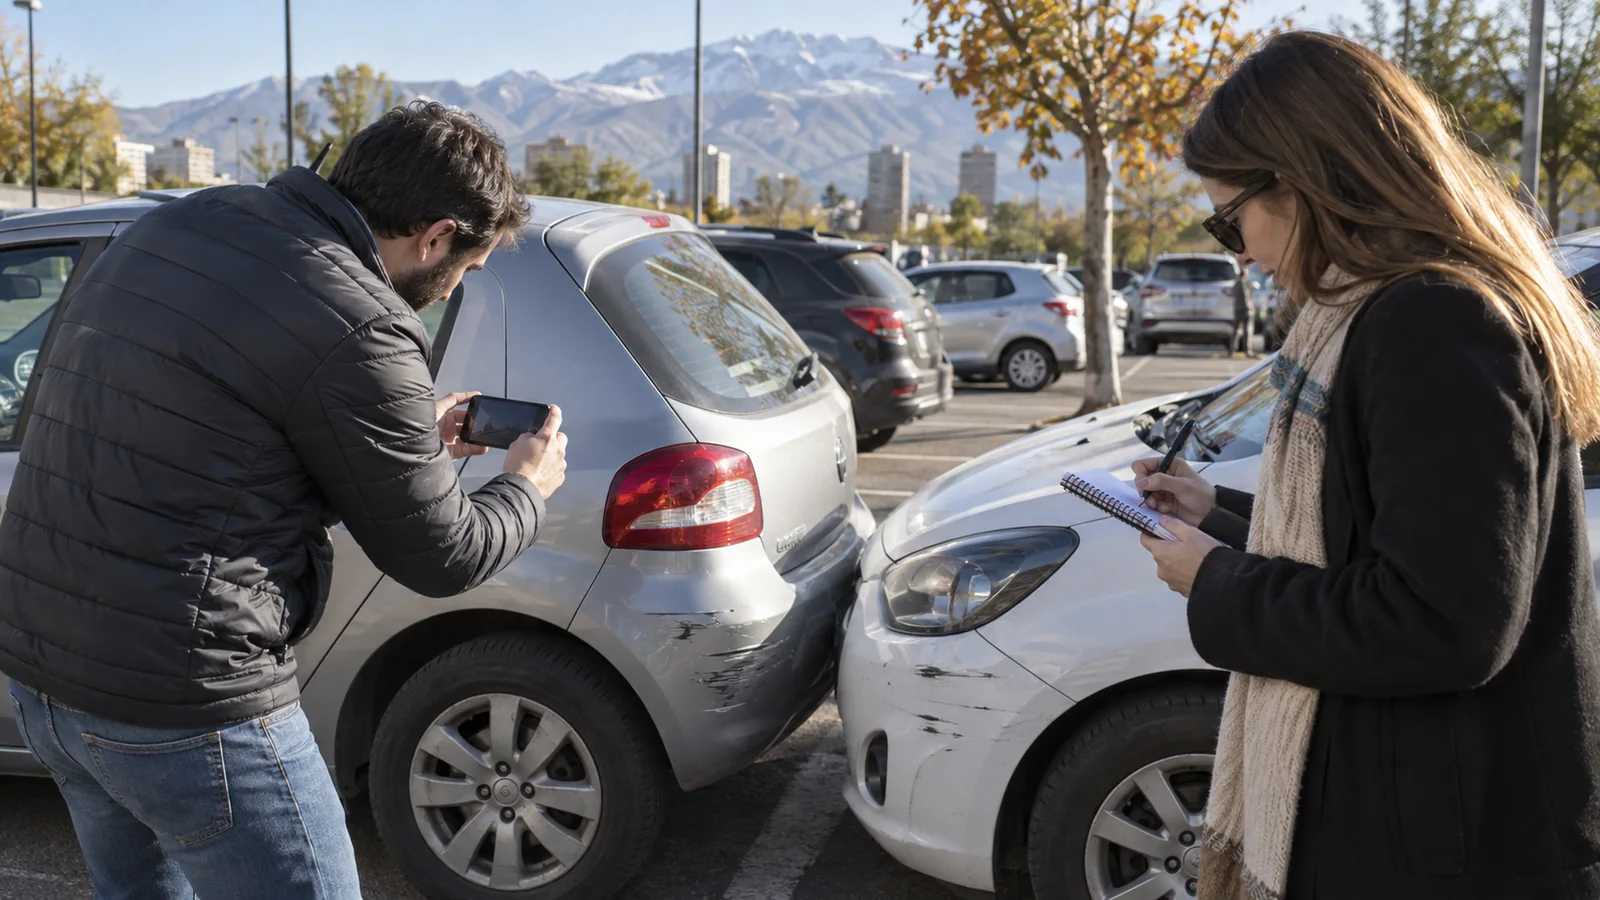
Cuando sea seguro hacerlo, registrá:
- fecha, hora y ubicación;
- dominio, marca y modelo de los vehículos;
- nombre, contacto, licencia y seguro del conductor;
- datos del titular, si es otra persona;
- fotos generales y de cada daño;
- testigos e intervención de autoridad;
- atención médica y comprobantes, si hubo lesiones.
No firmes una versión de los hechos que no compartís. Separá observaciones de conclusiones: una foto puede mostrar una posición o un daño, pero no siempre determina por sí sola toda la responsabilidad.
Identificá la aseguradora y su canal
Pedile al conductor el comprobante vigente y verificá que corresponda al vehículo y a la fecha. Si sólo tenés la patente, la SSN informa que existe un trámite ante la DNRPA para conocer la compañía asociada; la SSN no entrega esa información desde sus bases de control.
Usá el canal oficial para terceros de la aseguradora. Pedí número de reclamo y una lista escrita de documentos. Conservá cada comprobante de carga y no entregues originales sin recibo.
Documentá el daño antes de reparar
Tomá fotos legibles y conseguí presupuestos que describan piezas, mano de obra e impuestos. Esperá la inspección o una indicación escrita antes de reparar, salvo una urgencia vinculada con seguridad o evitar un daño mayor. Si debés actuar, guardá evidencia del estado previo, la necesidad y los gastos.
La Ley 17.418, artículo 109, define el seguro de responsabilidad civil como la obligación de mantener indemne al asegurado por lo que deba a un tercero según el contrato. El reclamo del tercero se vincula con esa responsabilidad y con el alcance de la póliza.
Si la oferta no cubre el daño
Pedí la liquidación y el fundamento por escrito. Compará el importe con presupuestos equivalentes y revisá si excluyeron conceptos o aplicaron depreciaciones. La SSN indica que el tercero puede rechazar una oferta inferior y continuar por vías judiciales.
La misma página oficial aclara dos límites: la Ley de Seguros no fija un plazo de pago para el tercero damnificado y la SSN no interviene en ese reclamo porque el tercero no forma parte del contrato. Si hay lesiones, una diferencia importante o riesgo de prescripción, buscá asesoramiento jurídico sobre tu caso y jurisdicción.
Si el reclamo llega a juicio
El artículo 118 de la Ley 17.418 permite citar en garantía a la aseguradora y establece que una sentencia resulta ejecutable contra ella en la medida del seguro. Ese paso requiere analizar hechos, responsables, plazos y competencia; no se resuelve con el formulario administrativo de la compañía.