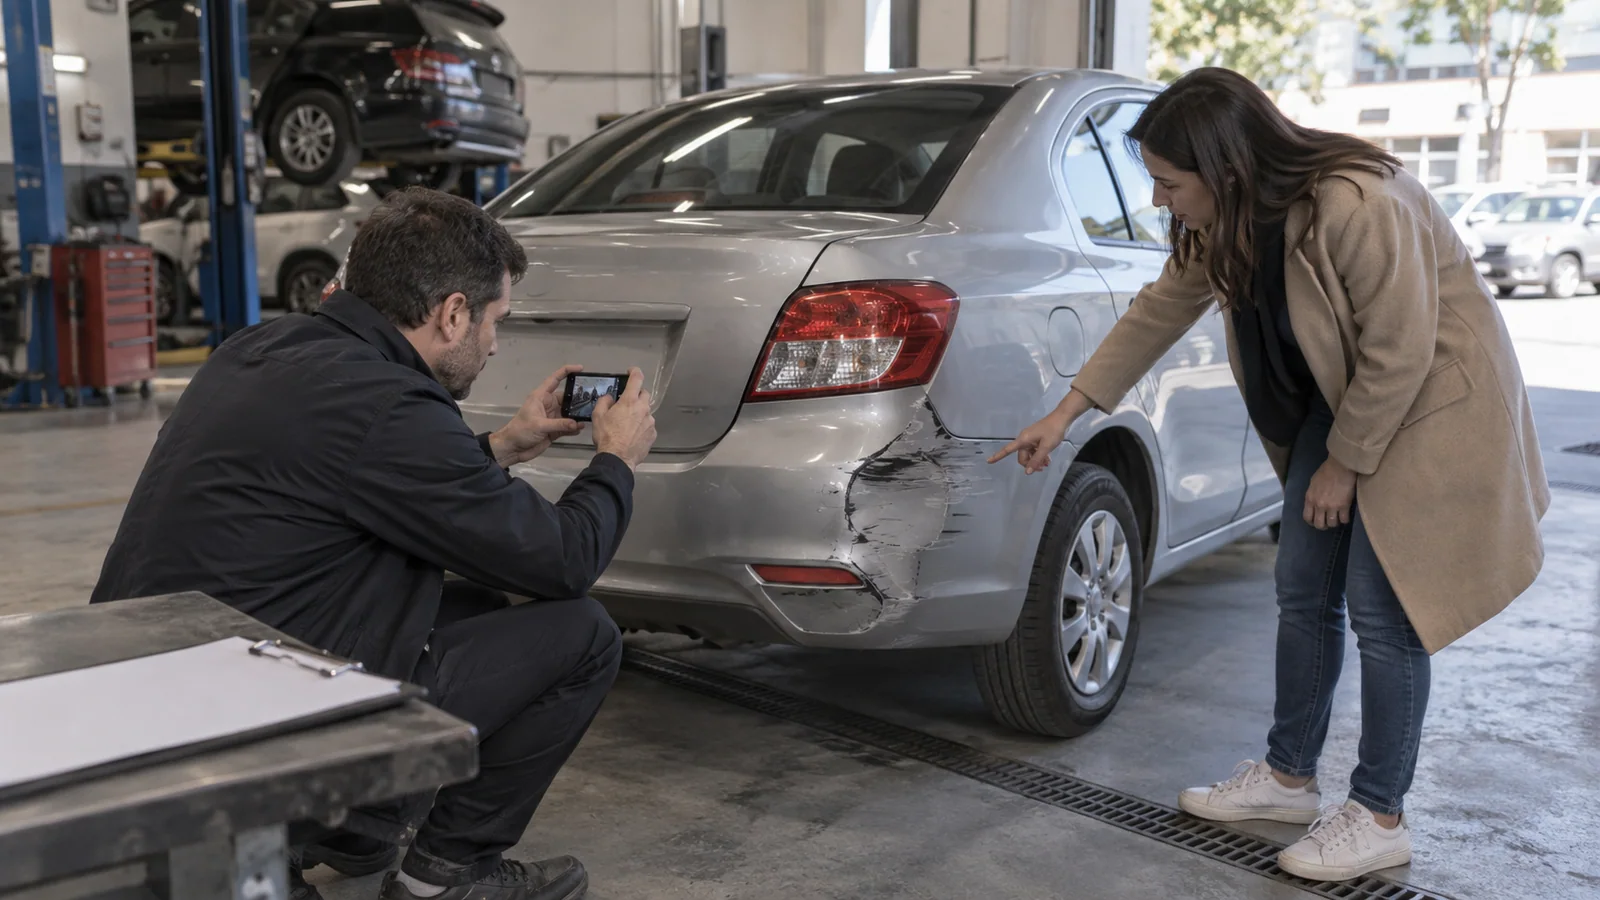
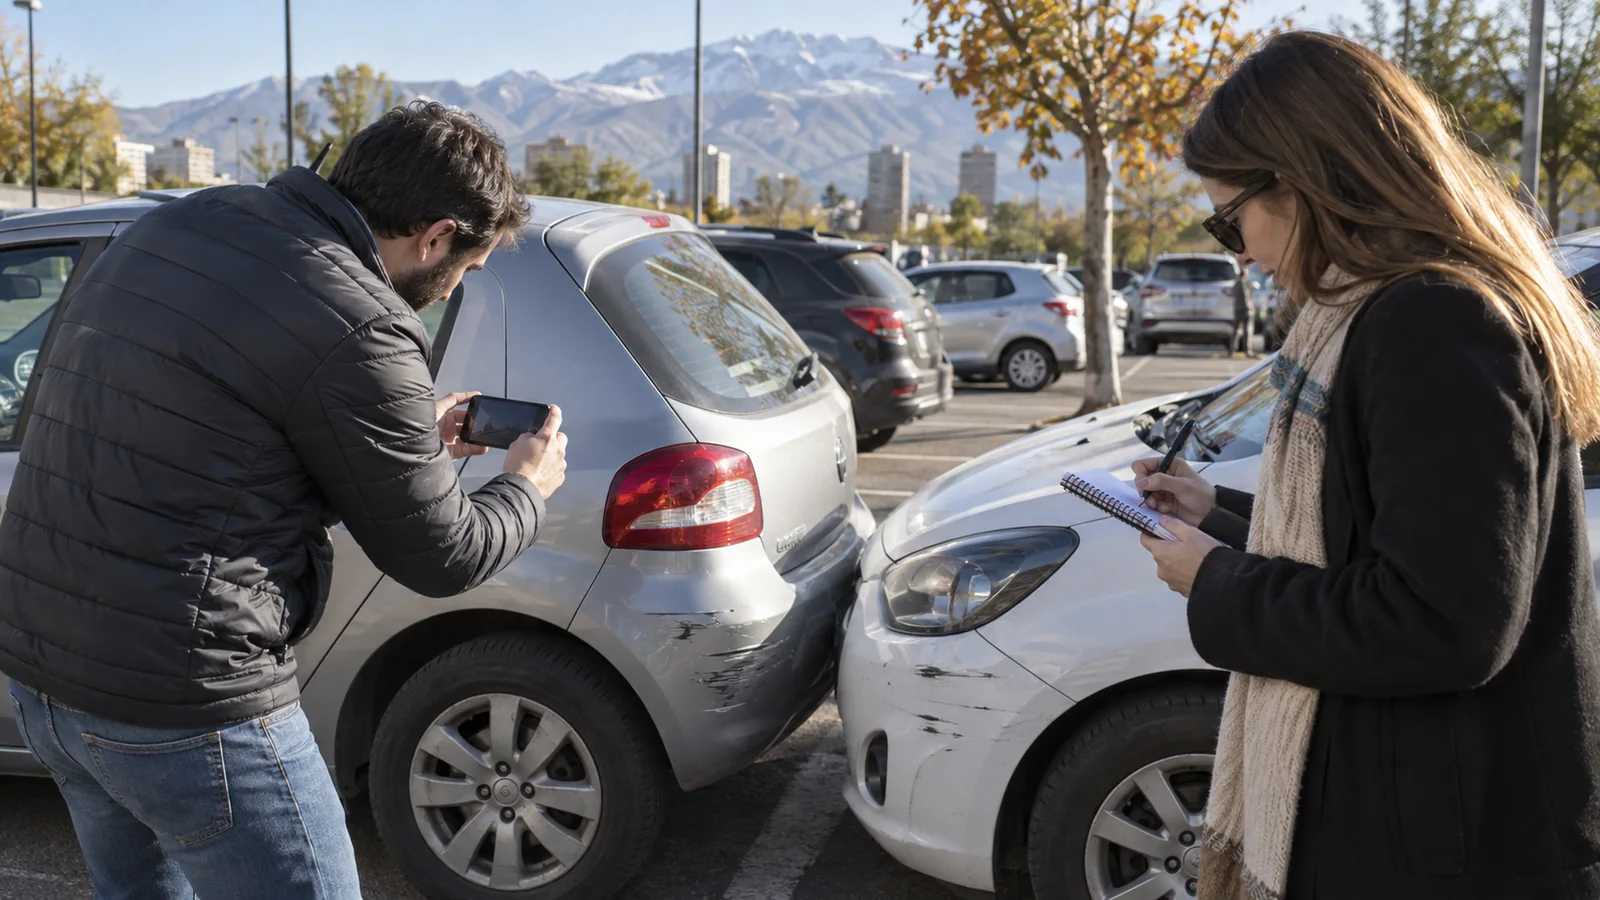
La regla general está en el artículo 46 de la Ley 17.418: el tomador, o su derechohabiente, debe comunicar el siniestro al asegurador dentro de los tres días de conocerlo. No conviene esperar al último día. Hacé una denuncia inicial por un canal habilitado y guardá una constancia que permita probar cuándo y qué informaste.
Desde cuándo se cuenta
La norma toma como punto de partida el conocimiento del siniestro. En responsabilidad civil, el artículo 115 agrega que el asegurado debe denunciar el hecho del que puede nacer su responsabilidad dentro de tres días de producido, si lo conocía o debía conocerlo, o desde el reclamo del tercero si antes no lo conocía. Si llega una demanda, debe avisar de inmediato al asegurador.
La fecha del choque y la fecha en que la persona tomó conocimiento pueden coincidir, pero no siempre. Dejá asentada la cronología en la denuncia y evitá acomodarla: una descripción precisa es más útil que una fecha elegida para que cierre.
Qué informar en la denuncia inicial
Usá el canal indicado en la póliza o confirmado por la compañía. Informá lo que conozcas sin completar vacíos con suposiciones:
- fecha, hora y lugar;
- vehículo y personas involucradas;
- descripción breve del hecho;
- daños o lesiones que pudiste observar;
- intervención policial, médica o de otra autoridad;
- datos del tercero y su seguro, si los tenés;
- fotos y documentos disponibles.
La Ley 24.449, artículo 65, exige a quienes participan de un accidente detenerse, suministrar datos de licencia y seguro y denunciar el hecho ante la autoridad de aplicación. Esas obligaciones viales conviven con la denuncia contractual a la aseguradora; una no reemplaza automáticamente a la otra.
Guardá una constancia completa
Conservá el número de siniestro, el correo de confirmación o una captura descargada del sistema. La constancia debería mostrar fecha, aseguradora, póliza o dominio y contenido enviado. Si denunciaste por teléfono, pedí el número y confirmá por un canal escrito cuando sea posible.
No entregues originales sin recibo. Si la compañía pide información adicional, registrá cada pedido y respuesta. El artículo 46 permite requerir información para verificar el siniestro y prueba instrumental que sea razonable suministrar.
Si denunciaste tarde
No des por perdido el reclamo ni ocultes la demora. El artículo 47 prevé consecuencias por incumplir el plazo, pero contempla caso fortuito, fuerza mayor o imposibilidad de hecho sin culpa o negligencia. Además, el artículo 46 impide alegar demora u omisión si el asegurador intervino dentro del mismo plazo en tareas de salvamento o comprobación.
Presentá la denuncia, explicá la cronología y reuní respaldo. La aplicación de esas reglas depende de los hechos y del contrato. Si la compañía rechaza, pedí la decisión y la cláusula o norma invocada por escrito.
Si el canal falla
La SSN recomienda dejar constancia ante la aseguradora de los intentos realizados cuando se usaron sus canales habilitados y no hubo respuesta. Guardá capturas con fecha, correos y números de gestión. Esa evidencia sirve para demostrar que intentaste cumplir y para un reclamo posterior.