La diferencia práctica suele aparecer en los daños de tu propio auto. Un plan comercializado como “todo riesgo” normalmente contempla daños parciales propios con una franquicia; uno llamado “terceros completo” suele combinar responsabilidad civil con algunos riesgos como robo, incendio o granizo. Esos nombres no garantizan una lista uniforme. Compará las cláusulas de cada propuesta.
Partí del piso obligatorio
El artículo 68 de la Ley 24.449 exige un seguro que cubra eventuales daños causados a terceros, transportados o no, bajo las condiciones de la autoridad aseguradora. Esa responsabilidad civil es el punto de partida. Las coberturas adicionales dependen del contrato.
Armá una comparación equivalente
Pedí cotizaciones para el mismo vehículo, domicilio de guarda, uso, conductor habitual, vigencia y forma de pago. Si cambia una de esas variables, el precio deja de ser comparable.
Después completá una tabla con datos del frente y las cláusulas:
| Pregunta | Propuesta A | Propuesta B |
|---|---|---|
| ¿Cubre daños parciales propios? | ||
| ¿Qué franquicia se aplica? | ||
| ¿Incluye robo total y parcial? | ||
| ¿Incluye incendio total y parcial? | ||
| ¿Qué dice sobre granizo, cristales y ruedas? | ||
| ¿Cuál es la suma asegurada y cómo ajusta? | ||
| ¿Qué límites y sublímites tiene? | ||
| ¿Qué asistencia incluye y con qué topes? |
La Ley 17.418 establece que el asegurador responde conforme al contrato y hasta la suma asegurada, salvo disposición distinta. La lista anterior sirve para localizar el texto; no reemplaza leerlo.
Calculá cuánto riesgo retenés
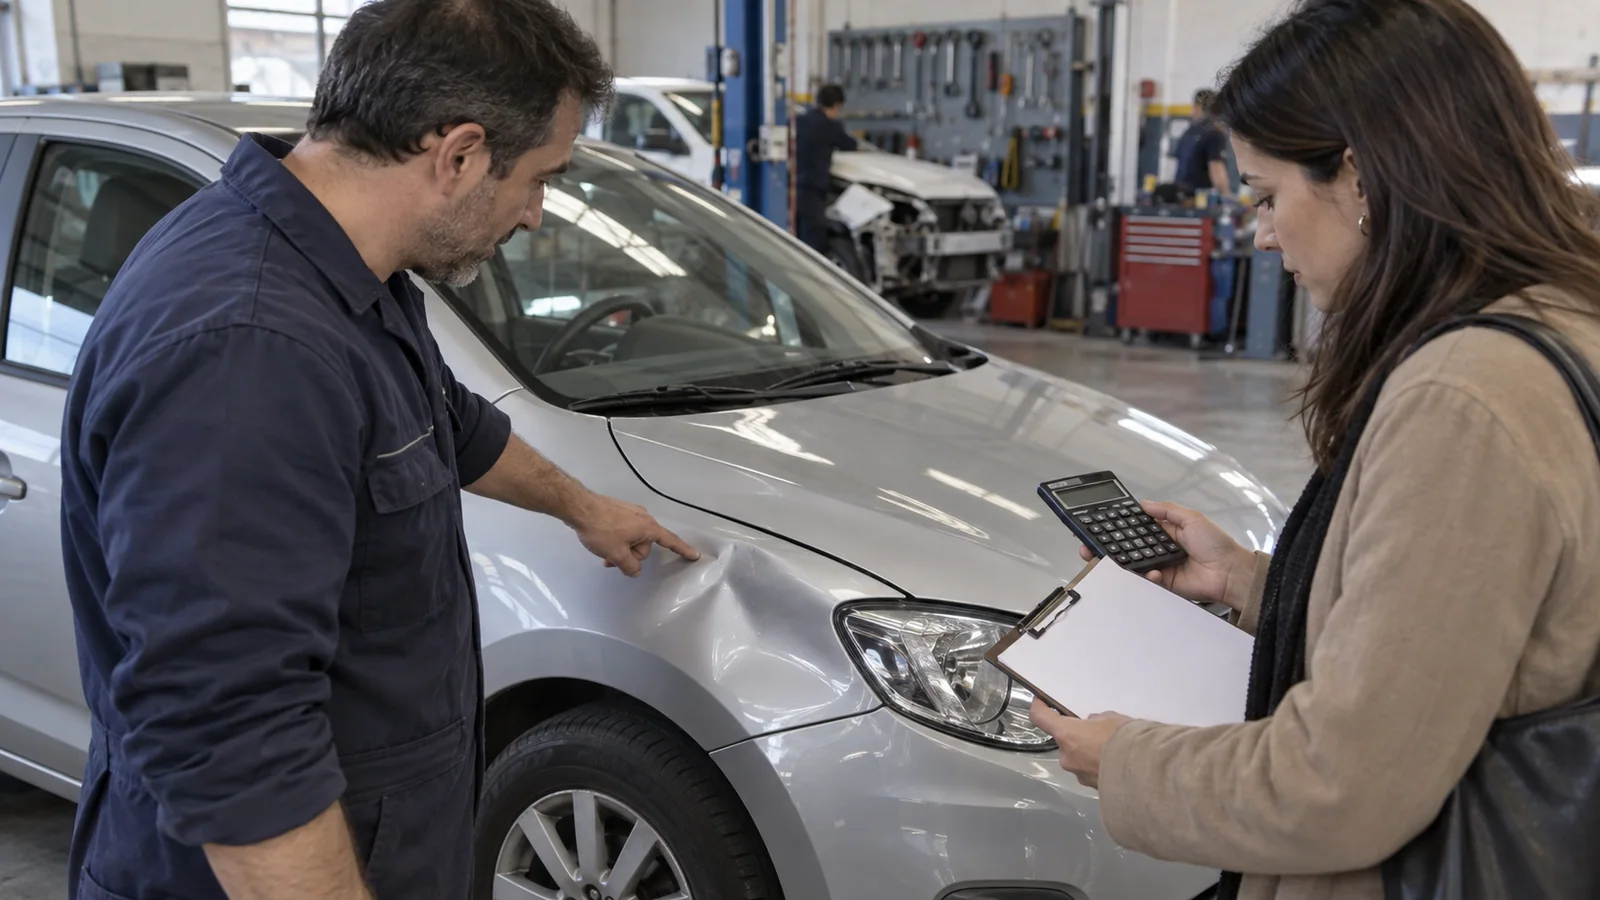
En daños parciales propios, la franquicia es la parte que queda a tu cargo según la fórmula contratada. Una prima menor con franquicia alta puede servirle a quien puede afrontar ese desembolso. Para otra persona, el mismo esquema puede dejar un choque reparable fuera de su presupuesto.
Probá tres costos de reparación posibles y aplicá la franquicia de cada oferta. Nuestra guía sobre franquicia explica esa cuenta sin fijar un monto universal.
Revisá el uso real
Informá si el auto se usa en reparto, transporte de pasajeros, trabajo o una plataforma. La SSN indica que el uso mediante plataformas requiere una responsabilidad civil específica durante esa actividad y que la condición debe declararse. No compares una cotización de uso particular con otra que contempla actividad comercial.
Elegí con el contrato, no con la etiqueta
Descartá una comparación si no te entregan las condiciones o si el vendedor no puede identificar las cláusulas. Revisá también taller, inspección previa y procedimiento de denuncia, pero tratá esos servicios como parte de la propuesta, no como sustitutos de la cobertura.
Antes de contratar, guardá las dos propuestas completas y marcá en cada una la cláusula de daños propios, la franquicia, la suma asegurada y el uso declarado. Repetí esa comparación cuando llegue la renovación.